Thinkorswim Stock Hacker 实用扫描技巧:已收盘K线的波幅扩张与相对成交量过滤
交易技巧|thinkScript|扫描器实战。 一根很长的K线,并不自动意味着有价值的交易信号。它可能来自短暂报价波动、流动性不足,也可能只是一根尚未收盘的K线。本文使用完整的 thinkScript 程序,将波幅扩张、收盘位置与相对成交量组合成一个可重复检查的 Stock Hacker 条件,并重点解决扫描结果在K线形成期间反复变化的问题。
为什么要只检查已经收盘的K线?
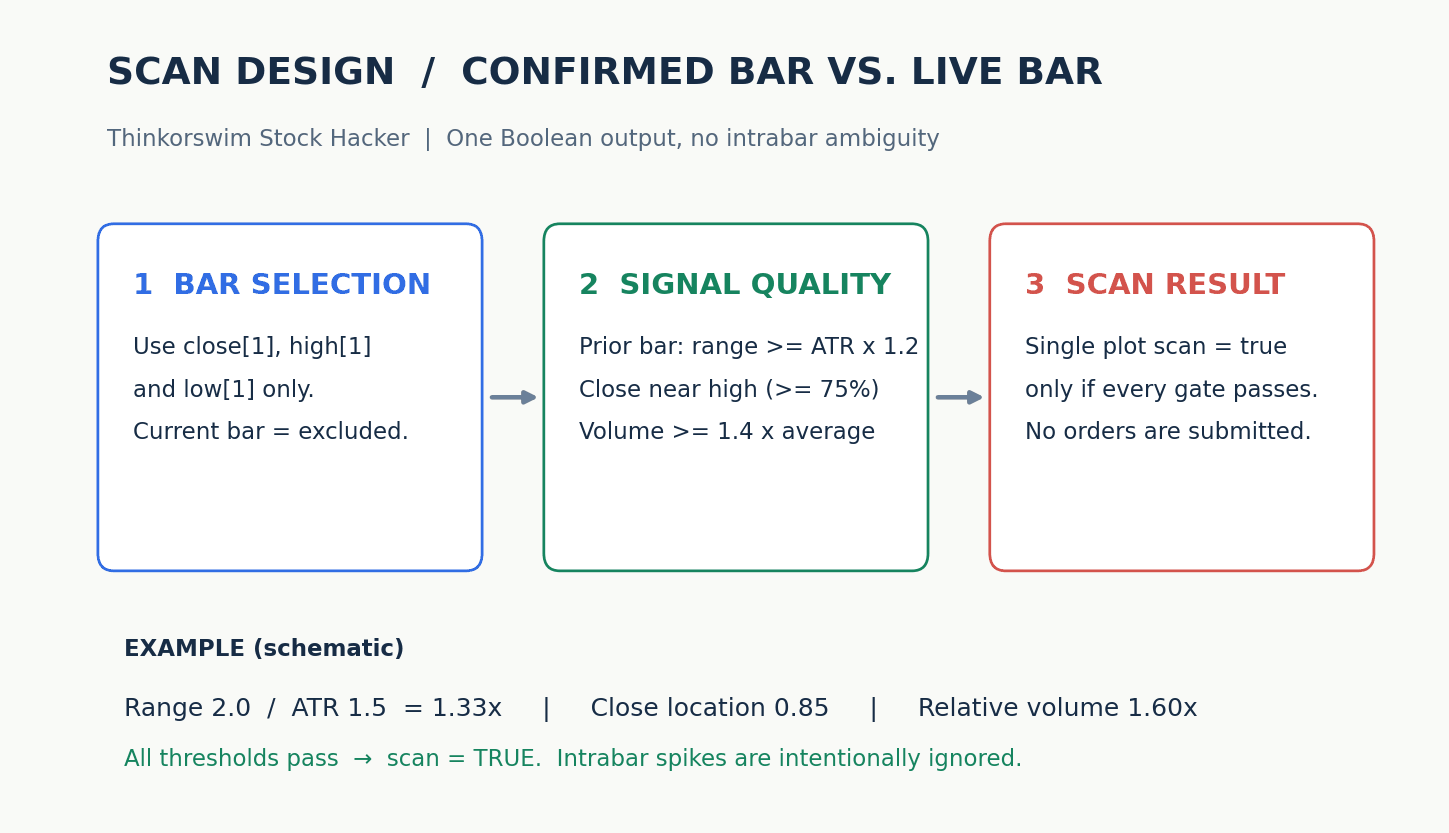
在 Stock Hacker 中,最新一根K线可能仍在形成。如果直接使用当前K线的最高价、收盘价和成交量,扫描结果就可能在同一根K线内多次出现或消失。这通常不是程序故障,而是输入数据不断变化。这里统一采用 [1],即最近一根已经完成的K线;[0] 则表示正在形成的K线。如此可以在下一根K线运行期间获得相对稳定的扫描依据,但代价是不会在事件刚发生时立即提示。
三个过滤条件各自解决什么问题
波幅扩张:计算上一根K线的最高价减最低价,再与同期 ATR 比较。默认要求 K线波幅至少达到 ATR 的 1.20 倍。ATR 使用真实波幅,考虑跳空,因此并不等同于简单的平均最高最低价差。收盘位置:公式为(收盘价-最低价)÷(最高价-最低价)。默认阈值 0.75,表示收盘价位于整根K线区间的上方25%之内。相对成交量:将已收盘K线成交量与20根K线的简单平均成交量比较,默认至少达到平均值的1.40倍。可选的阳线条件要求收盘价高于开盘价。
这三个条件并不是重复过滤。波幅条件衡量相对于近期波动率的异常程度;收盘位置衡量上涨过程中价格是否保持在较高水平;成交量条件衡量市场参与程度是否明显增加。它们都不能证明后续必然上涨,也不能单凭成交量判断主动买盘。对于成交量口径特殊或流动性很差的品种,应特别谨慎。
可手工复核的计算案例
假设某根已完成K线的最高价为104.00,最低价102.00,开盘价102.40,收盘价103.70;ATR为1.50,成交量160,000,20根平均成交量100,000。首先,波幅为2.00,除以ATR得到1.333,高于1.20。其次,收盘位置为(103.70-102.00)÷2.00=0.85,高于0.75。最后,相对成交量为160,000÷100,000=1.60,高于1.40。收盘价也高于开盘价,因此四项条件全部满足,扫描结果为 true。如果收盘价改为103.20,收盘位置降至0.60,尽管波幅和成交量仍然达标,扫描也会返回 false。这里全部是教学假设数据,并非真实市场历史表现。
源码设计要点
Stock Hacker 自定义扫描需要一个布尔型输出,因此完整程序仅使用 plot scan。所有价格和成交量都读取上一根已完成K线;ATR 和平均成交量也统一使用 [1],避免把当前未完成K线的数据混入比较。对于最高价等于最低价的零波幅K线,收盘位置被安全设为0;ATR或平均成交量非正数时,相关条件自动不通过。程序只是扫描器,不会自动交易,也不是图表指标或下单策略。
完整 thinkScript 源代码
将下面整段源码复制到 Stock Hacker 自定义 Study Filter 中。不要删除行与行之间的换行,也不要把它改成普通单段文本。
# Confirmed-Bar Expansion Quality Scan for Stock Hacker
# The scan evaluates the most recently COMPLETED bar.
# Set Stock Hacker aggregation to the timeframe you want.
input atrLength = 14;
input averageVolumeLength = 20;
input minimumRangeATR = 1.20;
input minimumCloseLocation = 0.75;
input minimumRelativeVolume = 1.40;
input requireUpClose = yes;

# Completed bar [1] is compared with information available at [1].
def completedRange = high[1] - low[1];
def priorATR = Average(TrueRange(high, close, low), atrLength)[1];
def priorAverageVolume = Average(volume, averageVolumeLength)[1];
def location = if completedRange > 0 then
    (close[1] - low[1]) / completedRange else 0;
def rangePass = priorATR > 0 and
    completedRange >= minimumRangeATR * priorATR;
def locationPass = location >= minimumCloseLocation;
def volumePass = priorAverageVolume > 0 and
    volume[1] >= minimumRelativeVolume * priorAverageVolume;
def directionPass = !requireUpClose or close[1] > open[1];

# Stock Hacker requires a single Boolean plot.
plot scan = rangePass and locationPass and volumePass and directionPass;
参数与敏感度
| 参数 | 默认值 | 调整影响 |
|---|---|---|
| atrLength | 14 | 周期越长,波动率估计越平滑,但对新行情反应越慢。 |
| averageVolumeLength | 20 | 周期越长,成交量基准越稳定;短周期反应更敏感。 |
| minimumRangeATR | 1.20 | 提高阈值后,通常筛出更少但波幅更大的K线。 |
| minimumCloseLocation | 0.75 | 提高阈值意味着要求收盘价更接近当根最高价。 |
| minimumRelativeVolume | 1.40 | 提高阈值会过滤普通成交量,也可能排除有效机会。 |
| requireUpClose | yes | 关闭后可扫描所有满足其他条件的扩张K线,不再限制阳线。 |
安装、运行与检查方法
进入 thinkorswim 的 Scan 页面,选择 Stock Hacker,添加 Study 过滤器,打开自定义 thinkScript 编辑器,粘贴完整代码并保存。随后设置与研究目标一致的扫描周期和股票池。结果应仅包含最近一根已完成K线满足全部条件的品种。检查图表时要看上一根K线,而不是正在跳动的最新K线。如果扫描周期与图表周期不同,直接肉眼对照会造成误判。
建议先选一只股票,手工计算上一根K线的波幅、ATR、收盘位置与相对成交量。随后测试零波幅、低成交量、长上影线以及盘中突破后收盘失败等情况。当前K线尚未收盘时重复扫描,上一根K线的数据应保持不变;但下一根K线形成后,[1] 会切换到新完成的K线,扫描结果因此可能合理改变。
容易忽略的局限性
高成交量也可能来自新闻冲击、开盘集合竞价或卖方抛压,而非持续上涨。剧烈波动后ATR会抬升,使后续扩张更难达标。交易时段、盘前盘后数据、品种流动性、公司行为调整、周期支持情况与扫描引擎限制都会影响结果。不同市场的成交量口径未必相同。代码没有故意使用未来数据,但历史数据修订和扫描刷新时间仍可能影响显示。本文源码尚未在实际 thinkorswim 环境编译与运行验证,使用前应在平台中自行检查。
如何把扫描结果用于研究
应把它当作候选品种发现工具,而不是自动买入信号。可以同时记录符合与接近符合条件的样本,按交易时段和流动性分组,并在明确入场、出场、成本及仓位规则后评估后续表现。滑点、跳空、手续费和市场状态变化均可能抵消看起来漂亮的信号。本内容仅供技术研究,不构成收益保证或投资建议。如果希望按自己的交易流程定制或扩展这个免费扫描器,欢迎了解我们的 交易软件定制开发服务,进一步讨论实际需求。